Domain application-monitoring.de kaufen?
Wir ziehen mit dem Projekt
application-monitoring.de um.
Sind Sie am Kauf der Domain
application-monitoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain application-monitoring.de kaufen?
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **

Ähnliche Suchbegriffe für Rechnungsstellung
Top-Angebote
Produkte zum Begriff Rechnungsstellung:
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die elektronische Rechnungsstellung im öffentlichen Auftragswesen des Bundes, Taschenbuch von , Outlook, 978-3-7314-4632-3Verordnung Über Die Elektronische Rechnungsstellung Im Öffentlichen Auftragswesen Des Bundes, Taschenbuch Von, Outlook, 978-3-7314-4632-3, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Faktura-Software zur Optimierung der Rechnungsstellung in verschiedenen Branchen eingesetzt werden?
Die Faktura-Software kann in verschiedenen Branchen eingesetzt werden, um den Prozess der Rechnungsstellung zu optimieren. In der Einzelhandelsbranche kann die Software dabei helfen, den Bestell- und Zahlungsprozess zu automatisieren und die Genauigkeit der Rechnungsstellung zu verbessern. In der Dienstleistungsbranche kann die Faktura-Software die Verwaltung von Projektkosten und die Abrechnung von Arbeitsstunden erleichtern. In der Gastronomiebranche kann die Software dazu beitragen, die Bestellung und Abrechnung von Lieferanten zu vereinfachen und die Kostenkontrolle zu verbessern. **
-
Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **
-
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **

Wie kann man die Rechnungsstellung in Excel automatisieren?
Die Rechnungsstellung in Excel kann automatisiert werden, indem man eine Vorlage für die Rechnung erstellt und Formeln verwendet, um die Berechnungen durchzuführen. Man kann auch Makros verwenden, um bestimmte Aktionen automatisch auszuführen, wie z.B. das Hinzufügen von Datumsangaben oder das Ausdrucken der Rechnung. Zudem kann man auch externe Tools oder Add-Ins nutzen, die speziell für die automatisierte Rechnungsstellung in Excel entwickelt wurden. **
Welche rechtlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Bei der Rechnungsstellung müssen die gesetzlichen Vorgaben des Umsatzsteuergesetzes eingehalten werden, wie z.B. die Angabe von Rechnungsnummer, Rechnungsdatum, Name und Anschrift des Rechnungsempfängers. Zudem müssen die Rechnungen ordnungsgemäß und vollständig sein, um steuerlich anerkannt zu werden. Bei grenzüberschreitenden Geschäften gelten zusätzliche Anforderungen, wie z.B. die Angabe der Umsatzsteuer-Identifikationsnummer des Rechnungsempfängers. **
Top-Angebote
Produkte zum Begriff Rechnungsstellung:
-
Die Rechnungsstellung im schweizerischen Obligationenrecht, Sachbücher von Emanuel BittelDas Buch "Die Rechnungsstellung im schweizerischen Obligationenrecht" von Emanuel Bittel bietet eine umfassende Analyse der Rechnungsstellung im Kontext des schweizerischen Obligationenrechts. Es schliesst eine bedeutende Lücke in der zivilrechtlichen Literatur, indem es die Auswirkungen der Rechnungsstellung auf die Entstehung, den Umfang, die Fälligkeit und die Verjährung von Forderungen detailliert erörtert. Der Autor beleuchtet auch die Rolle der Rechnungsstellung im Zusammenhang mit Schuldnerverzug und analysiert die Rechtsfolgen von häufigen Zusatzerklärungen, die in der Praxis vorkommen. Diese fundierte Untersuchung richtet sich an Fachleute im Bereich Wirtschaft und Recht und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen der Rechnungsstellung.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungsstellung mittelständischer Unternehmen. Internationaler Warenverkehr aus umsatzsteuerlicher Sicht, Taschenbuch von Anonymous, GRIN,Rechnungsstellung Mittelständischer Unternehmen. Internationaler Warenverkehr Aus Umsatzsteuerlicher Sicht, Taschenbuch Von Anonymous, Grin, 978-3-346-36395-4, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
-
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **
-
Wie kann die Faktura-Software zur Optimierung der Rechnungsstellung in verschiedenen Branchen eingesetzt werden?
Die Faktura-Software kann in verschiedenen Branchen eingesetzt werden, um den Prozess der Rechnungsstellung zu optimieren. In der Einzelhandelsbranche kann die Software dabei helfen, den Bestell- und Zahlungsprozess zu automatisieren und die Genauigkeit der Rechnungsstellung zu verbessern. In der Dienstleistungsbranche kann die Faktura-Software die Verwaltung von Projektkosten und die Abrechnung von Arbeitsstunden erleichtern. In der Gastronomiebranche kann die Software dazu beitragen, die Bestellung und Abrechnung von Lieferanten zu vereinfachen und die Kostenkontrolle zu verbessern. **
-
Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
Ähnliche Suchbegriffe für Rechnungsstellung
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die elektronische Rechnungsstellung im öffentlichen Auftragswesen des Bundes, Taschenbuch von , Outlook, 978-3-7314-4632-3Verordnung Über Die Elektronische Rechnungsstellung Im Öffentlichen Auftragswesen Des Bundes, Taschenbuch Von, Outlook, 978-3-7314-4632-3, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Referenzimplementierung von Web Services zur elektronischen Rechnungsstellung, Taschenbuch von Christoph Strsembski, GRIN, 978-3-8386-7341-7Eine Referenzimplementierung Von Web Services Zur Elektronischen Rechnungsstellung, Taschenbuch Von Christoph Strsembski, Grin, 978-3-8386-7341-7, Seitenanzahl: 11248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
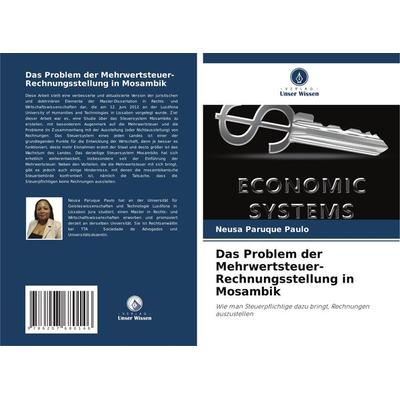
Das Problem der Mehrwertsteuer-Rechnungsstellung in Mosambik, Taschenbuch von Neusa Paruque Paulo, Verlag Unser Wissen, 978-620-7-68014-6Das Problem Der Mehrwertsteuer-rechnungsstellung In Mosambik, Taschenbuch Von Neusa Paruque Paulo, Verlag Unser Wissen, 978-620-7-68014-6, Seitenanzahl: 7639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **
-
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **
-
Wie kann man die Rechnungsstellung in Excel automatisieren?
Die Rechnungsstellung in Excel kann automatisiert werden, indem man eine Vorlage für die Rechnung erstellt und Formeln verwendet, um die Berechnungen durchzuführen. Man kann auch Makros verwenden, um bestimmte Aktionen automatisch auszuführen, wie z.B. das Hinzufügen von Datumsangaben oder das Ausdrucken der Rechnung. Zudem kann man auch externe Tools oder Add-Ins nutzen, die speziell für die automatisierte Rechnungsstellung in Excel entwickelt wurden. **
-
Welche rechtlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Bei der Rechnungsstellung müssen die gesetzlichen Vorgaben des Umsatzsteuergesetzes eingehalten werden, wie z.B. die Angabe von Rechnungsnummer, Rechnungsdatum, Name und Anschrift des Rechnungsempfängers. Zudem müssen die Rechnungen ordnungsgemäß und vollständig sein, um steuerlich anerkannt zu werden. Bei grenzüberschreitenden Geschäften gelten zusätzliche Anforderungen, wie z.B. die Angabe der Umsatzsteuer-Identifikationsnummer des Rechnungsempfängers. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.