Domain application-monitoring.de kaufen?
Wir ziehen mit dem Projekt
application-monitoring.de um.
Sind Sie am Kauf der Domain
application-monitoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain application-monitoring.de kaufen?
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Ähnliche Suchbegriffe für Lohnnebenkosten
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
Datenbankreplikationen. Höhere Skalierbarkeit und Verfügbarkeit durch Datenbankreplikationen, Taschenbuch von Andreas Möller, GRIN, 978-3-668-75882-7Datenbankreplikationen. Höhere Skalierbarkeit Und Verfügbarkeit Durch Datenbankreplikationen, Taschenbuch Von Andreas Möller, Grin, 978-3-668-75882-7, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
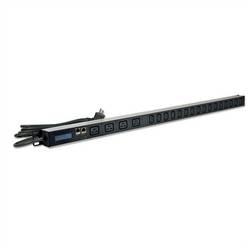
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
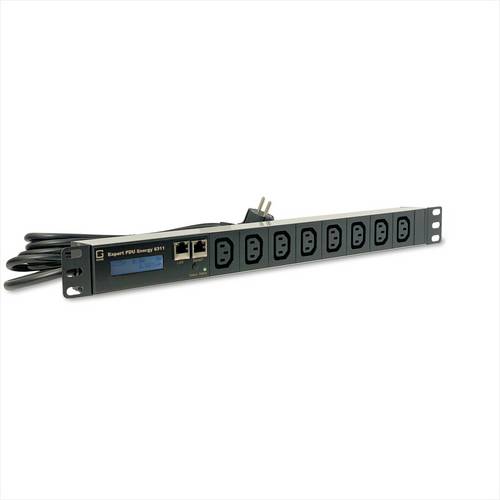
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .415,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **

Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
Darstellung der Lohnsteuern und Lohnnebenkosten in theoretischen Modellen, Taschenbuch von Thomas Kopelke, GRIN, 978-3-656-43240-1Darstellung Der Lohnsteuern Und Lohnnebenkosten In Theoretischen Modellen, Taschenbuch Von Thomas Kopelke, Grin, 978-3-656-43240-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenbankreplikationen. Höhere Skalierbarkeit und Verfügbarkeit durch Datenbankreplikationen, Taschenbuch von Andreas Möller, GRIN, 978-3-668-75882-7Datenbankreplikationen. Höhere Skalierbarkeit Und Verfügbarkeit Durch Datenbankreplikationen, Taschenbuch Von Andreas Möller, Grin, 978-3-668-75882-7, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
Ähnliche Suchbegriffe für Lohnnebenkosten
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .415,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skalierbarkeit und hohe Verfügbarkeit in Webanwendungen, Taschenbuch von Régis Eduardo Weizenmann Gregol, Verlag Unser Wissen, 978-620-6-90227-0Skalierbarkeit Und Hohe Verfügbarkeit In Webanwendungen, Taschenbuch Von Régis Eduardo Weizenmann Gregol, Verlag Unser Wissen, 978-620-6-90227-0, Seitenanzahl: 5239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ansätze zur betriebsergebnisgestützten Optimierung der Verfügbarkeit von Kraftwerken, Taschenbuch von Jürgen Zell, Deutscher Universitätsverlag,Ansätze Zur Betriebsergebnisgestützten Optimierung Der Verfügbarkeit Von Kraftwerken, Taschenbuch Von Jürgen Zell, Deutscher Universitätsverlag, 978-3-8244-0500-8, Seitenanzahl: 29454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
-
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
-
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.